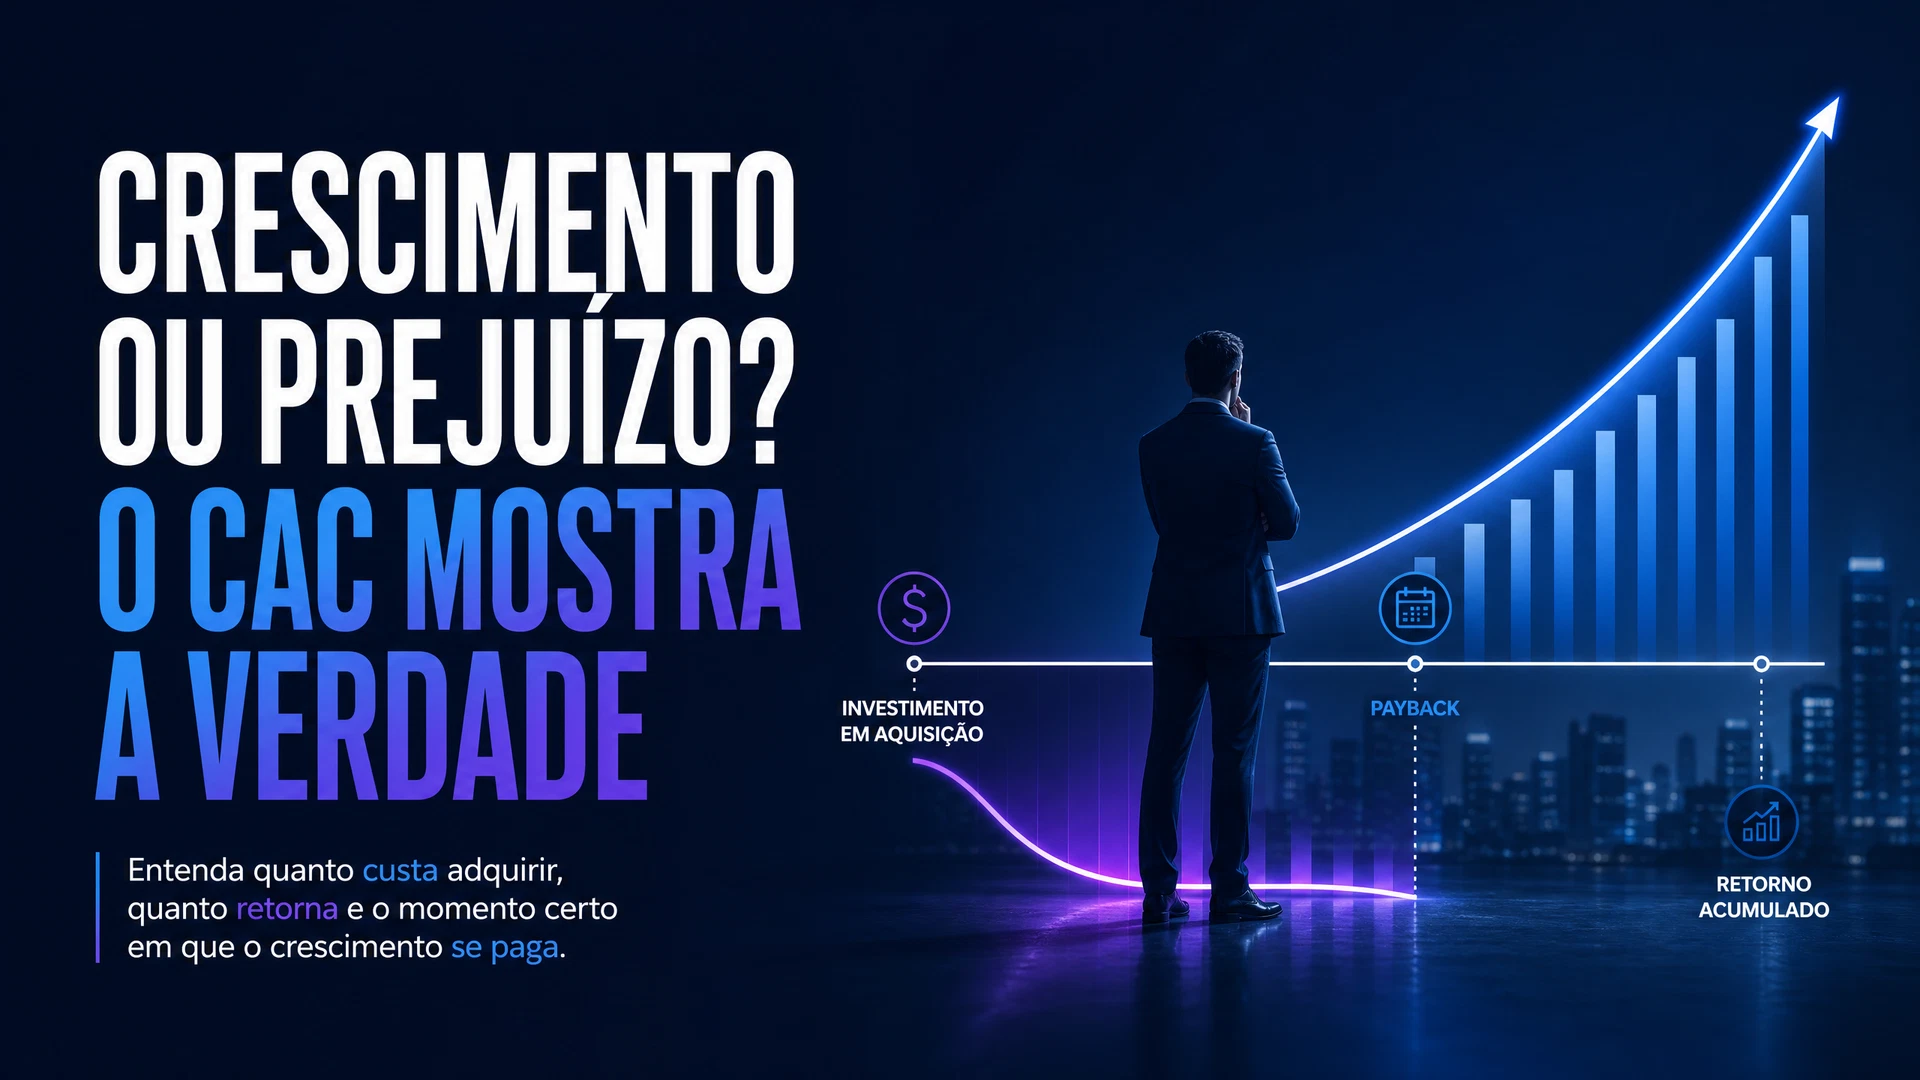
Resposta direta: O Custo de Aquisição de Clientes (CAC) e o Payback determinam se o seu investimento em marketing gera expansão financeira real ou queima caixa de forma silenciosa. Mais leads e tráfego elevado não corrigem uma operação que desconecta aquisição, conversão e retenção.
No ambiente corporativo contemporâneo, gestores e fundadores frequentemente tratam o marketing B2B como um centro de custos isolado ou uma máquina autônoma de geração de volume. A busca incessante por volume de leads cria uma ilusão perigosa de crescimento. Contudo, quando a operação falha em monitorar com rigor o Custo de Aquisição de Clientes (CAC) e o tempo de retorno desse investimento (Payback), cada campanha adicional pode estar financiando prejuízo operacional. A tese central que sustenta empresas de alto desempenho é inequívoca: mais leads não corrigem uma operação que perde contexto, conversão, retenção ou expansão. O sistema de vendas precisa funcionar de forma integrada, onde marketing, comercial e pós-venda operam como engrenagens interdependentes.
01Como o Custo de Aquisição de Clientes (CAC) revela a saúde real da operação?
O cálculo do CAC vai muito além de somar os gastos com mídia paga e dividir pelo número de contratos assinados. Uma apuração precisa exige a consolidação de todas as despesas diretas e indiretas atribuídas à aquisição dentro de um período fiscal específico. Isso engloba remunerações da equipe de marketing, ferramentas de automação, agências terceirizadas, além de salários e comissões da equipe comercial. Quando qualquer uma dessas variáveis é omitida, a empresa obtém uma distorção perigosa que superestima a lucratividade do cliente adquirido.
Definição: O Custo de Aquisição de Clientes representa o investimento total necessário em vendas e marketing para conquistar um novo cliente, servindo como termômetro fundamental da eficiência comercial.
Quando a liderança analisa o CAC de forma isolada, sem cruzá-lo com o Valor do Tempo de Vida do Cliente (LTV) e com a margem bruta, a tomada de decisão torna-se cega. Um CAC elevado pode ser saudável se a receita recorrente e a retenção compensarem o desembolso inicial. Em contrapartida, um CAC baixo torna-se alarmante se o churn ocorrer nos primeiros meses. A integração entre marketing e comercial é o único mecanismo capaz de alinhar a qualificação dos leads desde o primeiro contato.
02Por que o Payback de curto prazo dita a sobrevivência do caixa B2B?
Enquanto o LTV projeta a rentabilidade ao longo do relacionamento, o Payback mensura a velocidade com que o caixa recupera o capital despendido. Em empresas B2B de receita recorrente, o fluxo de caixa é o oxigênio da operação. Se o período de payback ultrapassa o limite tolerável pelo capital de giro, a expansão transforma-se em uma armadilha financeira, onde quanto mais a empresa vende, mais caixa consome.
O tempo ideal de payback varia conforme o setor, mas em ambientes B2B maduros, o retorno deve ocorrer em até doze meses. Quando o payback se estende além desse horizonte, a empresa fica dependente de aportes externos para cobrir o buraco de caixa. A causa raiz quase nunca reside apenas nos anúncios, mas em falhas sistêmicas na conversão e na ausência de processos estruturados de pós-venda.
| Indicador de Eficiência | Cenário de Desequilíbrio | Cenário de Alta Performance | Impacto Operacional |
|---|---|---|---|
| CAC (Custo de Aquisição) | Crescente sem validação de ICP | Otimizado e alinhado ao LTV | Margens protegidas e previsibilidade de caixa |
| Payback (Retorno de Caixa) | Superior a 18 meses | Inferior a 10 meses | Preservação e autonomia do capital de giro |
| LTV / CAC | Abaixo de 3x | Acima de 4x a 5x | Retorno sustentável sobre o capital investido |
| Integração Sistêmica | Silos entre marketing e vendas | Processo unificado de ponta a ponta | Redução de atrito e aumento na conversão |
03Qual é o impacto da desconexão entre marketing, comercial e pós-venda no retorno do investimento?
A ineficiência do CAC e o alongamento do payback originam-se na fragmentação departamental. Quando o marketing opera focado em métricas de vaidade, o time comercial recebe contatos desalinhados. Os vendedores perdem tempo com leads sem aderência, inflando o custo operacional e elevando o CAC.
Por sua vez, quando a venda é concluída mas o pós-venda falha na implantação, o cliente cancela antes de pagar o custo de aquisição. O sistema de vendas inteligente exige que o pós-venda atue proativamente na retenção e na expansão, transformando o cliente em um ativo rentável. Sem essa sincronia, o marketing continuará comprando prejuízo disfarçado de crescimento.
04Como estruturar uma esteira de indicadores que conecta aquisição e retenção?
Para superar a miopia gerencial, a diretoria precisa implementar uma esteira de indicadores que acompanhe o cliente desde o primeiro estímulo até a expansão. Essa esteira deve cruzar dados de custo de aquisição, velocidade de fechamento, taxa de conversão e comportamento de uso. Somente com essa visibilidade sistêmica é possível identificar onde o capital é desperdiçado.
A estruturação dessa governança elimina a dependência de achismos e direciona o orçamento para canais com alta aderência e LTV superior. O crescimento previsível é fruto direto dessa disciplina analítica e da integração entre todas as áreas da jornada do cliente.
05Erros que custam receita
O monitoramento inadequado do CAC e do Payback é acompanhado por falhas operacionais recorrentes. O primeiro erro crítico é o cálculo parcial do CAC, desconsiderando custos indiretos. O segundo erro é a avaliação do CAC desvinculada do LTV e da margem bruta, mascarando churn elevado. O terceiro erro consiste em culpar a equipe comercial por falhas na captação de leads. Por fim, negligenciar o monitoramento do payback impede a alocação eficiente de recursos.
06Próximo passo prático
Para estancar o desperdício de recursos e colocar o marketing e o comercial sob governança financeira, realize uma auditoria completa de todos os custos de aquisição dos últimos doze meses. Calcule o CAC por canal e cruze com o payback e a retenção de cada coorte. Conheça nossa auditoria-de-lucro.
Alinhar as metas entre equipes de aquisição e atendimento garante que cada campanha seja avaliada pelo retorno financeiro gerado, evitando investimentos em canais de baixo desempenho. Estabelecer reuniões periódicas de alinhamento operacional acelera correções de rota e protege o capital de giro da empresa contra desvios recorrentes.
07Perguntas frequentes
O que fazer quando o CAC está subindo e o payback ultrapassou doze meses?
Audite a qualificação dos leads, reveja os critérios de ICP e otimi
Como separar os custos de marketing e vendas no cálculo do CAC?
Some investimentos em mídia, agências, ferramentas e folha salarial das equipes envolvidas na atração e conversão, dividindo pelo número de clientes fechados.
Mais leads de topo de funil resolvem o problema de payback longo?
Não. Aumentar leads sem alinhamento de processos apenas acelera a queima de caixa. O foco deve ser a qualificação e a retenção.
Para estruturar um sistema comercial integrado, conheça a nossa auditoria-de-lucro.
Referências
- Google Search Central. Creating helpful, reliable, people-first content. Disponível em: Google Search Central.
- Springer. Customer Relationship Management and Customer Retention Strategies in B2B Markets. Journal of Business & Industrial Marketing. Disponível em: Springer Link.
- arXiv. *GEO: Generative Engine Optimi
Fundador da RG Pulse, assessoria que integra marketing, comercial e pós-venda. +300 empresas atendidas desde 2019.
Conheça a história